Devenir propriétaire : maîtriser les étapes du financement immobilier
L’acquisition d’un bien immobilier repose sur un plan de financement immobilier solide. Comprendre son fonctionnement, du crédit immobilier à la fiscalité immobilière, est essentiel pour structurer le projet d’achat.
Projet d’une vie
Les fondations d’un premier achat immobilier réussi
Le parcours du primo-accédant commence bien avant la visite des biens. Il s’agit d’évaluer précisément sa capacité d’emprunt immobilier et de préparer un dossier de prêt immobilier convaincant.
Cette phase initiale implique une analyse fine des revenus, des charges récurrentes et du taux d’endettement acceptable. Les banques examinent la stabilité professionnelle et la gestion des comptes bancaires pour évaluer le risque de crédit. Un apport personnel conséquent rassure les prêteurs et peut faciliter l’accès à des conditions de crédit plus favorables. Préparer les justificatifs de revenus en amont (bulletins de salaire, avis d’imposition) fluidifie les démarches et renforce la cohérence du dossier.


Préparation du dossier
Comprendre les mécanismes du crédit et de l’hypothèque
Le taux d’intérêt fixe
Sécurité des mensualités
Le taux d’intérêt variable
Risque de fluctuation
La durée de remboursement
Impact sur le coût
Garantie hypothécaire
Le rôle crucial de l’apport personnel et des aides
Au-delà de l’épargne personnelle, plusieurs dispositifs peuvent compléter les fonds propres de l’acquéreur, renforçant ainsi son profil emprunteur auprès des établissements financiers pour obtenir un prêt immobilier.
L’apport couvre généralement les frais de notaire et une partie du prix d’achat, démontrant une capacité d’épargne. Des solutions comme le Prêt à Taux Zéro (PTZ) pour les primo-accédants ou le Prêt Action Logement peuvent renforcer le plan de financement. Il est aussi possible de mobiliser l’épargne salariale ou de recourir à des dons familiaux, formalisés pour éviter toute ambiguïté fiscale et juridique.
Optimiser son financement
Adapter son crédit immobilier aux nouvelles conjonctures
Lorsque les taux d’intérêt du marché baissent significativement, le rachat de crédit immobilier par un nouvel établissement bancaire peut s’avérer judicieux. Cette opération consiste à solder l’emprunt initial pour en contracter un nouveau à des conditions de financement plus avantageuses, avec une baisse des mensualités ou une réduction de la durée de remboursement.
Bénéfice de la renégociation
Baisse des mensualités
Consolidation des dettes
Gestion budgétaire simplifiée
Modification de la durée
Ajustement du coût total

Analyse du gain
Les différentes approches de l’investissement immobilier locatif

Investir dans le neuf pour défiscaliser
L’achat d’un logement neuf peut s’inscrire dans une stratégie d’investissement locatif fondée sur des dispositifs fiscaux incitatifs.

L’ancien avec travaux pour la plus-value
Acquérir un bien à rénover vise une valorisation à la revente grâce à des travaux de rénovation ciblés.

La location meublée pour sa rentabilité
Proposer un logement meublé peut générer des revenus locatifs plus élevés et soutenir la rentabilité locative.
Stratégie patrimoniale
Comment la rénovation influe sur la valeur d’un bien ?
La rénovation énergétique : un investissement durable
Améliorer l’isolation thermique ou le système de chauffage peut renforcer l’attractivité du logement et sa performance énergétique.
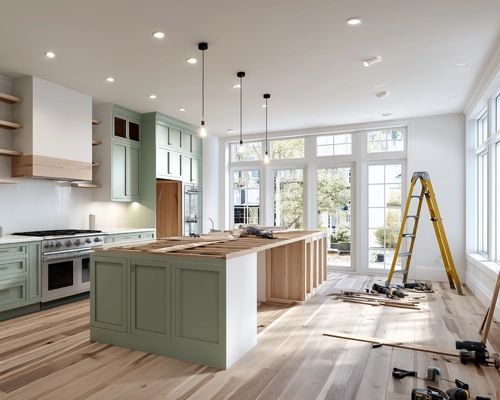
La rénovation esthétique : l’impact visuel durable
La rénovation d’une cuisine ou d’une salle de bain peut renforcer la valeur perçue du logement et son attractivité lors d’une revente.
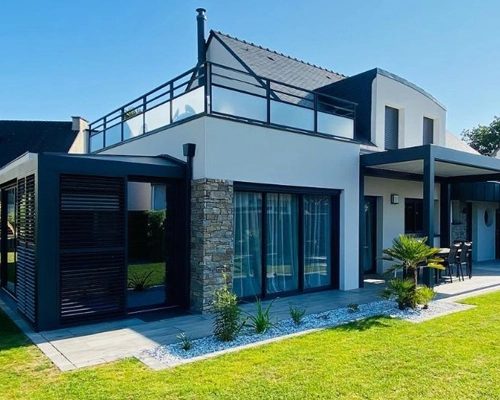
L’agrandissement pour gagner en surface habitable
L’ajout d’une extension ou l’aménagement des combles peut augmenter la surface habitable et renforcer le potentiel de valorisation du bien.


Maîtriser la fiscalité immobilière et les assurances
Au-delà du prix d’achat, la possession d’un bien engendre des obligations fiscales immobilières, comme la taxe foncière, et nécessite des protections assurantielles adaptées.
Déclaration des revenus
